
高市首相が支出を急拡大させる中、買い手が日本国債から撤退


シンガポール:日本の国債が暴落しているのは、先進国で最も重い債務負担を抱える経済で、政治家たちが減税にしのぎを削っている選挙戦での支出競争の雰囲気を、投資家たちが冷ややかに見ているためだ。
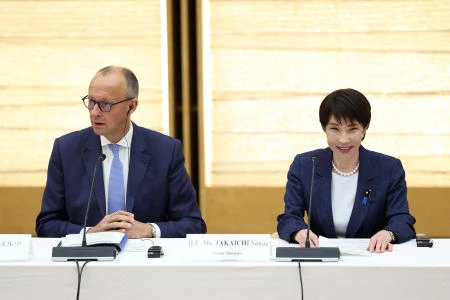
高市早苗首相は月曜日に解散総選挙を呼びかけ、数十年にわたる停滞からインフレと成長を回復させるための景気刺激策を掲げている。
しかし彼女は、反対派と同じように、2年間の食料品課税の停止を公約に掲げて選挙戦をスタートさせ、債券市場は、選挙の勝者が年間収入への推定5兆円(320億ドル)の打撃をどのように支払うことができるのか、その曖昧さに困惑した。
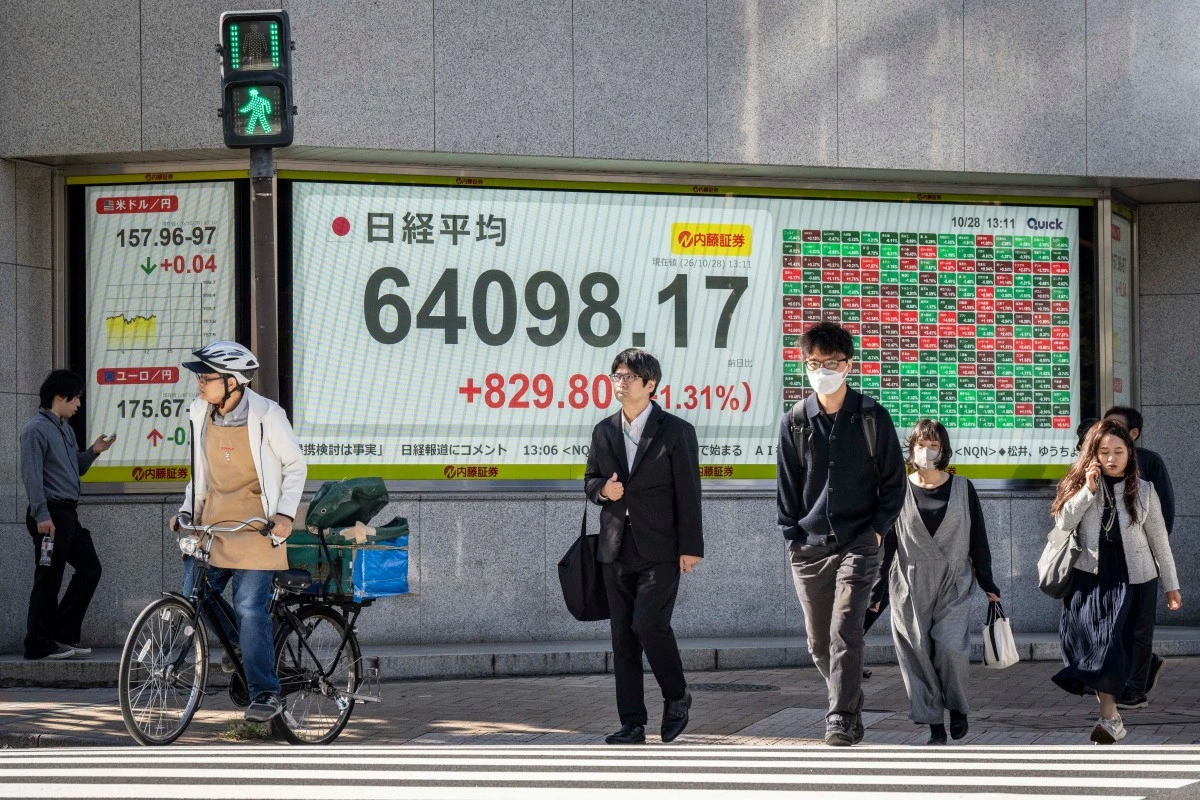
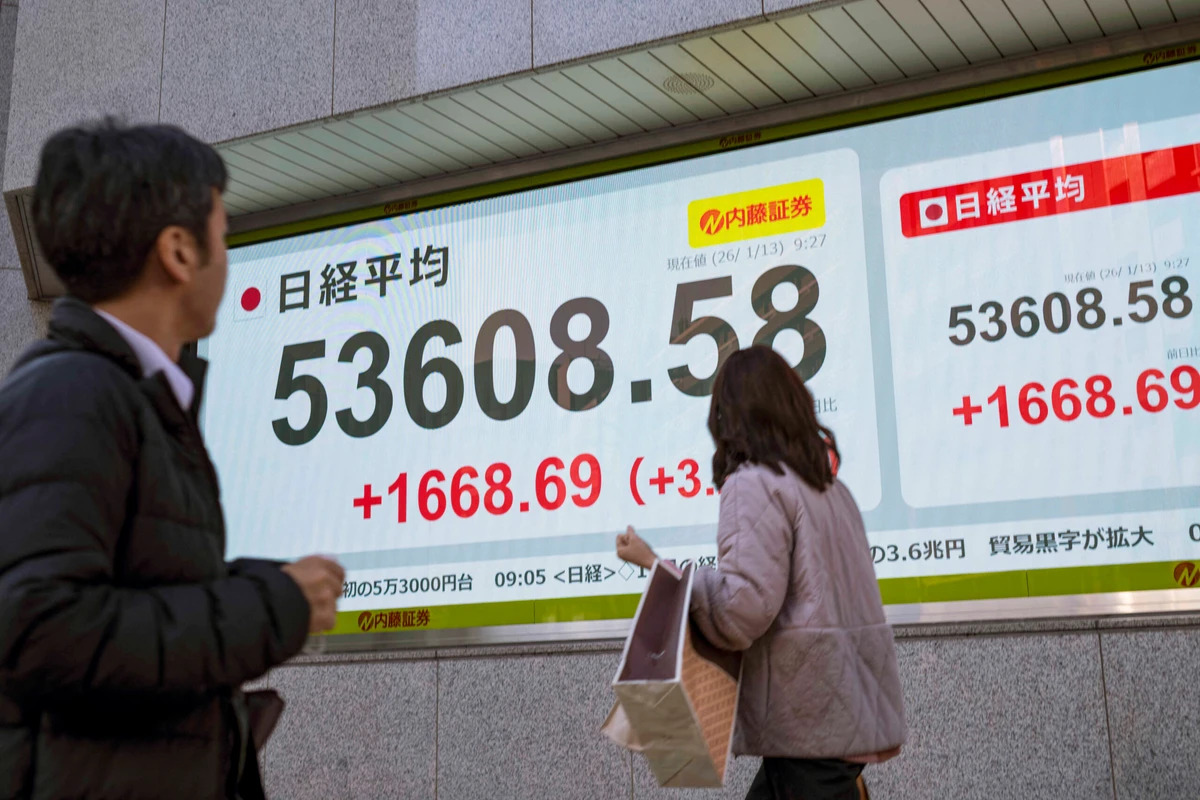
ディーラーによれば、買い手がいなかったため、20年物、30年物、40年物の利回りは、2022年のイギリス国債の暴落を彷彿とさせる暴落で記録的な高さまで急上昇し、日本のバランスシートに対する市場の信頼に警告を発した。
歳出増を公約に掲げる各党
ロンドンのバンガードで国際金利を担当するアレス・クートニー氏は、「(市場は)日本のすべての政党が、誰がより多くの財政支出を約束できるか競争しているという考えを消化している」と語った。
「英国で見られたように、ある時点で市場はもう十分だと考え、より高い資金調達コストを要求し始める」
そして、こうしたコストは、安価な資金調達に慣れ親しんできた経済にとって、大きな影響を及ぼしている。
10年債利回りは2日間で18.5ベーシスポイント上昇し、日本が2022年に基準債利回りの上限を緩和して以来、最も急上昇した。
20年債利回りは2日間で28ベーシスポイントも上昇し、3.4%を超えて過去最高となり、30年債利回りと40年債利回りは40ベーシスポイントも急上昇し、それぞれ3.8%と4%を突破した。
長期債のレジーム型リプライシング
シンガポールのメイバンク・セキュリティーズでプライム・ブローカーのディーリング・ヘッドを務めるタレック・ホルチャニ氏は、「高市氏の選挙ギャンブルと、食料品減税と財政拡張の話は、あっという間にシナリオを変えてしまった」と語った。
日本の30年債利回りは現在、ドイツより35bp高い。
「市場はもはや超長期国債をアンカー資産として扱わず、世界の財政リスクカーブに近い形で再評価している」
「これは単なるテクニカルな売り越しではなく、政治、ポジショニング、そして構造的な買い手の空白に後押しされた、長期債のレジーム・スタイルの再価格付けである」
支出が手に負えなくなる懸念
債券市場の動きは、火曜日朝の20年物入札で需要が伸び悩んだ後、急激に拡大した。
金利が上昇し始め、どこまで上昇する必要があるのか誰も確信が持てないため、投資家は何年もの間、このような年限を敬遠してきた。
同時に、インフレ率は4年近くも日銀の目標値を上回っており、高市首相が掲げる財政支出拡大路線は、インフレが手に負えなくなることを懸念させ、為替相場を押し下げている。
「フィデリティ・インターナショナルのマルチアセット・ポートフォリオ・マネージャー、イアン・サムソン氏は「発行された日本国債の自然な買い手は誰なのだろうか?」
「私のようなポートフォリオ・マネージャーは、インフレ率がまだ目標をはるかに超えていること、日銀の動きが非常に遅いこと、信頼できる金融や財政のアンカーがますます欠如していること、そして明らかに介入する気がないことを見ている」
政府は長期金利の動きを注視している
確かに、投資家が歳出計画に不快感を抱いている以上、金融市場の混乱による影響は限定的かもしれない。長期債は保険会社が多く保有しており、保険会社は長期債務と相殺し、満期まで保有する傾向がある。
日本の官房長官は火曜日、政府は長期金利の動きを注視していると述べた。
10年債の動きも不穏だ。今月までのところ31bpの利回りの上昇は、持続すれば20年以上で最も急激な月次上昇となり、借入コストの恒常的な上昇という痛みを伴う調整を示唆している。
高市総裁が日本の与党を率いて以来、円相場は下落を続けており、世界の債券市場も火曜日には動揺し、欧米債が売られた。
選挙戦も残り3週間となり、政治家が市場をなだめるために暴挙に出ることはないだろうとアナリストは見ている。
野村証券(東京)のチーフ・マクロ・ストラテジスト、松沢中氏は、「要するに、今の時点では誰も買いたいとは思わないし、落ちてくるナイフを捕まえたいとも思わない」と語った。
“市場のレベルでは買い手はいない”
ロイター