
中東・北アフリカの2025年資金調達サイクルが明らかにしたこと


リヤド:2025年の中東・北アフリカの新興企業の資金調達ストーリーは、滑らかな弧を描くというより、鋭い歯車の連続であった。負債主導の急上昇、株式主導の回復、そして投資家が実際に何を引き受けていたかを明らかにする定期的な沈黙の時期。
11月までに、この地域は、9月に74件の取引で35億ドルの急増を記録したのを頂点に、何度も活発な動きを記録したが、この年の特徴は、ピークの大きさだけでなく、資本が一握りの市場、手段、ビジネスモデルに繰り返し集まっていたことであった。
年初の11ヶ月間で、資金調達額は劇的に変動した:1月は63件のラウンドで8億6,300万ドルであったが、圧倒的にデット主導であった。6月は37件のディールでわずか5,200万ドルに落ち込んだ。
6月は37案件で5,200万ドルにとどまり、9月はサウジアラビアのフィンテック・メガ・ファシリティを原動力に、予想を完全にリセットして記録的な月となった。その正味の結果は、ヘッドライン・バリューでは拡大的に見える一方で、基本的なリスク・ポ ジションでは保守的に振る舞う市場であった。
デットがエコシステムのショックアブソーバーに
2024年が需要の証明であったとすれば、2025年は資本構造の選択であった。デット・ファイナンスは毎月の成果を繰り返し左右し、実際には、株式投資家が選別的であり続ける一方で、大規模なプラットフォームがスケールを拡大し続けるための仕組みとなった。
1月の明らかなブームは最も明確な例で、8億6300万ドルが調達されたが、7億6800万ドルは負債融資によるもので、エクイティの状況は2024年1月とほぼ同様だった。
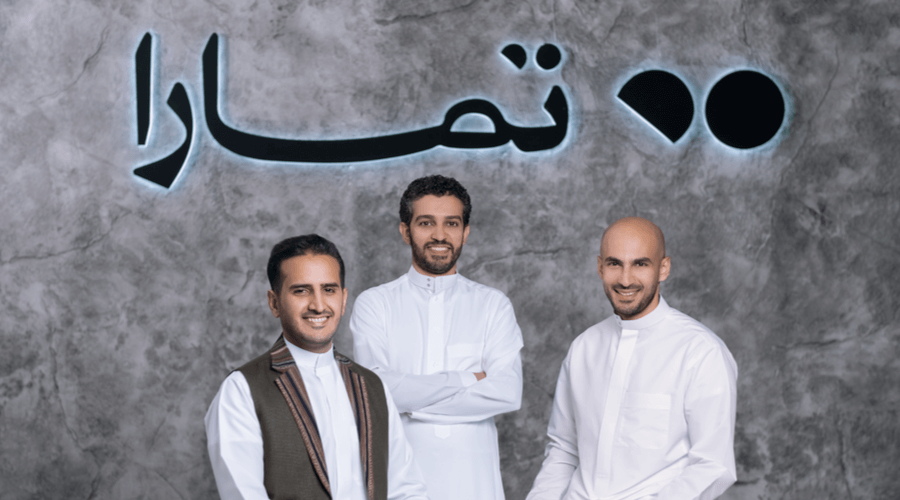
同じパターンが9月にも見られ、35億ドルの資金調達が記録されたが、そのうち26億ドルが負債によるもので、タマラの24億ドルの負債とレンドの5,000万ドルの負債、エラッドの3,300万ドルの負債によるものだった。
10月は、Property Finderの5億2,500万ドルのデット・ファイナンスを筆頭に、4件のデット・ファイナンスが7億8,490万ドルの72%を占めた。
11月になると、月の総額2億2,780万ドルの半分以上が、再びEradによる1件の負債案件にかかっていた。
これは単に「負債が株式に取って代わる」ということではない。予測可能なキャッシュフローを持つ後期段階のビジネスや、資産の多いモデルは、エクイティ・ラウンドを通じて価格発見を再開することなく、拡大を続けることができる。
湾岸地域を取り巻く2つのスピード
2025年のベンチャーキャピタルの地域地図は、狭まり、広がり、そしてまた狭まる。
サウジアラビアとアラブ首長国連邦は、メガ案件の着地先によって交互に上位を占め、エジプトの地位は短期的な回復と長期的な軟化の間で変動した。
上半期だけで、投資総額は334案件で21億ドルに達し、投下資本の約64%をサウジアラビアが占めた。
STV、Wa’ed Ventures、Raed Ventures などの国内企業がその牽引役として繰り返し挙げられている。
UAEは、114の新興企業で5億4,100万ドル(前年同期比18%増)と、上半期も着実な成長を記録したが、首長国連邦がこの地域の次の債務メガラウンドを主催しない限り、最大の小切手が他の場所に着金する市場でますます競争力を増している。
年末のスナップショットでは、その集中ぶりが際立っていた。サウジアラビアは14案件で1億7,630万ドル、UAEは14案件で4,900万ドル、エジプトとモロッコはそれぞれ100万ドル近く、オマーンは未公開案件が1件あった。
9月の記録的な月であっても、上位2つの市場-25の新興企業で27億ドルを獲得したサウジアラビアと26の新興企業で7億430万ドルを獲得したUAE-が資本の圧倒的多数を吸収した。
小規模ではあるが、注目すべき副次的な話題は、一つの案件が順位を変えるほど大規模であった場合の「サプライズ」市場の出現であった。
イラクは、7月にInstaBankの1,500万ドルのディールで一時的に3位に浮上し、チュニジアは、6月にKumulusの350万ドルのシード・ラウンドで完全にトップ3に入った。
資本は移動することができるが、それでも注目を集めるにはアンカーディールが必要である。
イベント、物語サイクル、そして「会議効果」
2025年はまた、地域のディールの流れが、発表のための許可構造を作り出すイ ベントの周りにどのように束になるかを示した。
2月の急増(58案件で4億9,400万ドル)は、LEAP 2025と明確に関連しており、そこでは「多くの新興企業が成約した案件を発表」し、サウジアラビアを25案件で2億5,030万ドルに押し上げた。
9月の躍進も同様にMoney20/20に関連したもので、15件の取引が発表され、サウジのフィンテックが見出しを飾った。
この「カンファレンス効果」は、ディールがカンファレンスで生まれることを意味するものではないが、クロージングのタイミングと可視性を変化させる。
セクターリーダーは交代するが、ユーティリティが勝利
フィンテックは、一時的に金額ベースでトップの座を失ったが、構造的な優位性を維持した。
1月はサウジアラビアの負債案件を背景に首位に立ち、2月は15案件で2億7400万ドルを獲得、3月は10案件で8,250万ドルを獲得して首位を維持し、第2四半期は資金調達額で首位となった。
フィンテックは、10月に7件のラウンドで1,250万ドルを調達し、金額ベースで9位に落ちたが、それでも「ディール件数で最も活発なセクター」であり続け、ベースライン需要が根強いことを示している。
プロップテックは、この年の他の主要セクターであったが、そのピークはディール特有であった。5月のNawyの7,500万ドルのラウンドは、エジプトを同月トップに押し上げ、プロプテックをランキングに押し上げた。
10月のProperty Finderのデットラウンドは5億2600万ドルで、同月の資金調達額トップとなった。8月には、プロップテックが4案件で9,600万ドルを調達して首位に立ち、メガディールを超えても不動産イノベーションに対する投資家の意欲が持続していることを示唆している。
フィンテックとプロップテック以外では、この1年間は優勢というよりむしろシグナルがあった。7月のディープテックは、4案件で2億5,030万ドルを獲得し、セクター・チャートのトップとなった。
AIは、特にドナルド・トランプ米大統領がシリコンバレーの投資家とともに注目度の高い訪問を行い、その後GCCがAIイニシアチブをとった後、戦略的な物語として繰り返し登場したが、AIが2件の取引でわずか2,500万ドルを確保した5月には、資金調達はそのレトリックに完全には合致しなかった。
しかし、年の後半には、AIとその周辺産業におけるメガ・ラウンドへの期待はすでにシフトしており、2025年は、この地域におけるAI資金調達の飛躍の年というよりは、むしろ滑走路構築の年と位置づけられていた。
バリュエーションがリセットされ、ステージの規律が戻る
2025年、中東・北アフリカ地域の資金調達環境は、アーリーステージの勢いを維持しつつ、実証済みのスケールを選択的に支援するという、2つの優先事項のバランスを取ろうとしていた。アーリーステージのラウンドがディールフローの大半を占めた。10月は9,520万ドルのアーリーステージ案件が32件、5,000万ドルのシリーズB案件が1件あったのみであった。11月は後期ステージのラウンドが全くなく、9月の記録的な月でさえ、55のアーリーステージのスタートアップが1億2940万ドルを調達している。
投資家が後期段階にコミットした場合、その小切手は決定的なものだった。2月には、タビーの1億6,000万ドルのシリーズEと2,800万ドルのシリーズBラウンドが行われ、8月には、3つのシリーズBディールで1億1,200万ドルの規模に傾いた。レイトステージのエクイティがなかったわけではなく、規模の経済性が守られる場合にのみ現れるエピソード的なものであった。
B2Bモデルがデフォルトであることに変わりはない。上半期、B2Bの新興企業は、より明確な収益化と収益の可視化によって、資金調達総額の70%にあたる15億ドルを調達した。
男女格差は依然として構造的である。孤立した急騰はあったものの、資本配分は圧倒的に男性主導の新興企業が有利な状況が続いた。
2026年について2025年が実際に語ったこと
まとめてみると、2025年は資本市場のプラグマティズムの年であったように思われる。サウジアラビアとアラブ首長国連邦を中心に、この地域は大規模なラウンドを行う能力を示したが、その能力の多くは負債、一握りのメガディール、そして狭い範囲の市場を通じて行われた。
アーリーステージのディールフローは、グロースステージのエクイティが断続的かつ選別的になっても、パイプラインを動かし続けるのに十分な活発さを維持した。
年末になると、11月に見られた減速は、破綻というよりも、意図的な一時停止に見えた。
2025年が、この地域が大口の小切手を吸収できることを証明するものであったとすれば、2026年は、その小切手の行き先が試されることになりそうだ。特に、AI主導のメガ・ラウンドや、その周辺に形成される産業への期待が高まる中で。