
日本の経済岐路: 「豊かな国がなぜ貧困に耐えているのか」アナリストが問う
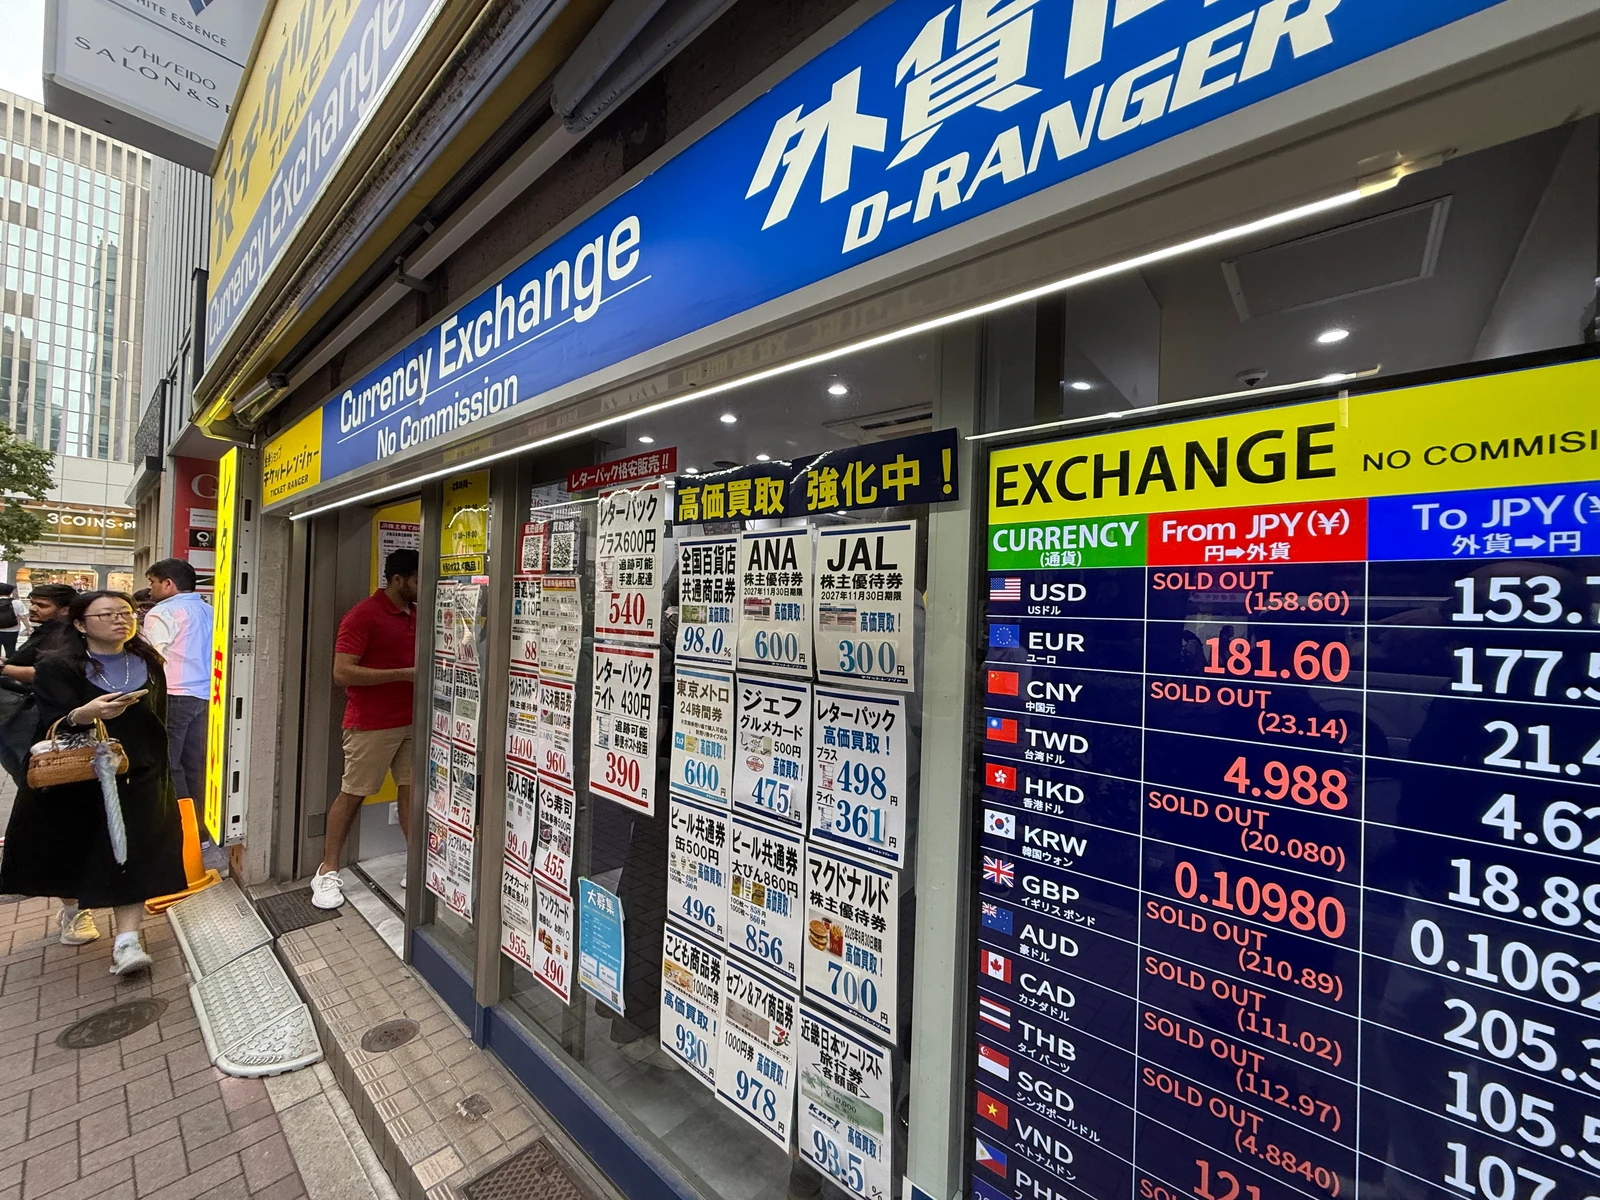


東京: 日本経済は現在、円安と株式市場の急騰を特徴とする歴史的転換点に向かっている。みずほ銀行のチーフマーケットエコノミストである唐鎌大介氏は最近、これらのトレンドの背後にある複雑さを議論し、従来の経済的手段がもはや機能していないことを指摘した。
現在の市場環境は、政策とパフォーマンスの間の乖離によって定義されている。クーリエ・ジャポンとのインタビューで、唐鎌氏は、日本銀行が2026年6月に政策金利を0.75%から1%に引き上げたにもかかわらず、円安が続いていると説明した。唐鎌氏は、日経平均株価が70,000円を超えているのは、AIや半導体ブームに触発されたFOMOの市場心理が主因であり、明確な経済的基盤によるものではないと述べている。日本銀行は市場予想をコントロールするのに苦労していると指摘し、米国や欧州の金利も上昇しているため、小幅な利上げでは円安を抑制するのに効果がないと述べた。
日本は豊かでありながら、なぜ貧困に直面しているのかという疑問は、現在の経済言論の中心にある。唐鎌氏は、悪い円安の現象が主な原因だと説明している。彼は長い間、円安が海外で生成された富が国内経済に戻らない収入流出のメカニズムとして機能すると主張してきた。これには、日本の対外純資産の構成の変化が拍車をかけている。対外純資産の約60%が流動証券ではなく、工場や海外企業のような直接投資に保有されているため、資本が事実上海外に固定されている。この構造的変化により、円安がもはや潜在的な経済的利益としてではなく、国家の経済的困難に寄与する社会問題として認識されるという社会規範の変化が引き起こされた。
円の継続的な減価を促進する具体的な要因には、原油価格の上昇がある。燃料は日本の輸入の大部分を占めるため、貿易赤字に大きな影響を与える。さらに、代替の原油調達の完了により、日本は高価格でエネルギーを購入しなければならず、ドルを買い円を売る必要がある。日本銀行の利上げも、主に市場で予想されていたため、減価を抑えられなかった。資産価格は、予想を上回る利上げがあって初めて動く。さらに、米国や欧州で金利が上昇していることによる金利差の拡大が、通貨に恒常的な下方圧力を生んでいる。
この時代を定義するのは、いくつかの構造的および経済的変化である。日経平均株価は70,000円を超え、前例のない水準に達した。日本銀行は31年ぶりの政策金利の引き上げを実施した。日本の対外純資産の構成に根本的な変化があり、危機時に売却可能な流動証券から工場や海外企業のような直接投資に移行している。これにより、世界的な危機の際に評価を高める安全な資産としての円の神話が崩壊した。最後に、円安が潜在的な経済的利益としてではなく、広く社会問題として認識されるという大きな社会規範の変化が、1973年以来最も重要なものとなっている。